給料計算のやり方を初心者向けに解説!手順や計算方法、注意点まで
- 記事公開日:
- 最終更新日:2026-10-07
- この記事の3つのポイント
- 給料計算の手順は、労働時間の計算や総支給額の計算、控除額の計算など5つのステップがある
- 給料計算をする際は、従業員の個人情報漏えいや労務リスク・税務調査リスクなどに注意が必要
- 給料計算の効率化には、Excelの活用や給与計算ソフトの導入・アウトソーシングなどが効果的
給料計算は基本給や手当、残業代を算出し、社会保険料や税金などを控除する必要があります。
本記事では、給料計算の手順や具体的な計算方法、注意点を初心者向けに解説します。ミスを減らして業務を効率化する方法も紹介するので、ぜひ参考にしてください。
インボイス制度の概要を知りたい方は、以下の記事もご覧ください。
関連記事:インボイス制度とは?意味や概要、対象となる事業者への影響を図解でわかりやすく解説
給料計算のやり方を初心者向けに解説!手順や計算方法、注意点まで
給料計算とは?
給料計算とは、従業員へ支払う給料を正確に算出する一連の業務プロセスを指します。給料計算には、基本給や各種手当、時間外労働に対する割増賃金などを合計した「総支給額」の計算が含まれます。
さらに、総支給額から、社会保険料、所得税や住民税などの税金を差し引く「控除額」の計算も必要です。最終的に従業員の手元に渡る金額は「差引支給額(手取り額)」と呼ばれており、総支給額からすべての控除額を差し引いた金額です。
給料計算の手順
給料計算は、正確性が求められる複雑な業務ですが、手順を理解すればスムーズに進められます。大きく分けて以下の5つのステップが、給料計算の流れです。
- 労働時間の集計
- 総支給額の計算
- 控除額の計算
- 源泉所得税や住民税の計算
- 差引支給額の算出
ここからは、一例としてAさんの給料を計算する流れに沿って、各ステップを詳しく解説していきます。
1.労働時間を計算する
給料計算の最初のステップは、従業員の正確な労働時間を把握することです。労働時間には、以下の2種類が存在します。
- 法定労働時間
- 所定労働時間
法定労働時間とは、法律で定められた労働時間です。原則として1日8時間、週40時間と定められています。一方、所定労働時間とは、会社が就業規則で定めた労働時間です。
Aさんの場合、所定労働時間は160時間、法定労働時間を超える時間外労働は10時間です。法定労働時間を超過した分は、総支給額を計算する際に割増賃金で計算しなければなりません。
労働時間の概要については、以下の記事を参考にしてください。
関連記事:就業時間とは?労働時間や実働時間との違いや計算方法について解説
2.総支給額を計算する
労働時間が確定したら、次に支払うべき「総支給額」を計算しましょう。総支給額とは、基本給に各種手当や割増賃金などを加えた、税金や社会保険料が引かれる前の給料の総額です。
2-1.割増賃金を計算する
総支給額を構成する重要な要素の一つが、割増賃金です。割増賃金は、以下の労働に対して支払われます。
- 法定労働時間を超える労働(時間外労働)
- 法定休日における労働(休日労働)
- 深夜時間帯の労働
割増賃金は、労働基準法で定められた割増率に基づいて計算する必要があり、未払いは法的な問題に直結するため注意してください。
たとえばAさんの場合、基本給25万円と役職手当2万円の合計27万円が基礎賃金の算定対象です。月の所定労働時間160時間で割ると1時間あたりの基礎賃金は1,687.5円です。
1時間当たりの賃金額に1円未満の端数が生じた場合は、50銭未満を切り捨て、50銭以上を1円に切り上げる端数処理が認められています。そのため、Aさんの1時間当たりの基礎賃金は1,688円です。
時間外労働は10時間のため、割増賃金は1,688円×1.25(割増率)×10時間=21,100円となります。
2-2.手当の計算をする
総支給額には、基本給や割増賃金のほかに、企業が独自に定める各種手当も含まれます。手当の種類や金額は、就業規則や賃金規定に基づいて決定されるため、給料計算担当者は規定を正確に理解しておきましょう。
一般的な手当としては、以下のようなものが挙げられます。
- 役職手当
- 資格手当
- 家族手当
- 住宅手当
- 通勤手当:公共交通機関を利用する場合、月15万円までは非課税
たとえば、Aさんは役職手当2万円、通勤手当1万円(非課税)が、総支給額に加算されます。
3.控除額を計算する
総支給額が確定したら、「控除額」を計算しましょう。
控除額とは主に社会保険料で、法律に基づいて徴収が義務付けられており、従業員に代わって会社が給料から天引きし、国や地方自治体に納付するものです。
控除額には、健康保険料や厚生年金保険料などの社会保険料のほか、所得税・住民税などの税金が含まれます。
3-1.健康保険料を算出する
控除額の中でも、主要なものの一つが健康保険料です。健康保険料は、会社と従業員が折半で負担し、従業員が病気や怪我をした際の医療費負担を軽減する目的で定められています。
Aさん(45歳、協会けんぽ東京支部加入、保険料率9.85%、標準報酬月額28万円)の場合、健康保険負担分の計算は以下のとおりです。
280,000円(標準報酬月額)×9.85%(保険料率)÷2=13,790円(健康保険料)
また、令和8年4月分(5月納付分)からは、医療保険料とあわせて子ども・子育て支援金が徴収されます。令和8年度の支援金率は0.23%で、会社と従業員が折半して負担します。Aさんの本人負担分は以下のとおりです。
280,000円(標準報酬月額)×0.23%(支援金率)÷2=322円(子ども・子育て支援金)
標準報酬月額とは、その年の4月から6月までの3カ月間における給与平均額をもとに、等級に分けて表したものです。保険料率は加入している健康保険組合や都道府県によって異なります。
計算にあたっては、加入している健康保険組合および最新年度の保険料率を必ず確認してください。全国健康保険協会のWebサイトなどで確認できます。
参考:全国健康保険協会「令和8年度保険料率のお知らせ」
3-2.厚生年金保険料を算出する
次に、厚生年金保険料を算出します。会社と従業員が折半で負担し、老後の生活保障や障害・死亡時の保障を目的としているのが、厚生年金保険料です。
厚生年金保険料率は、現在18.3%で固定されています。Aさんの標準報酬月額は28万円のため、厚生年金保険料は以下のように計算します。
280,000円(標準報酬月額)×18.3%(厚生年金保険料率)÷2=25,620円(厚生年金保険料)
全国健康保険協会(協会けんぽ)が提供する「保険料額表」には、標準報酬月額ごとの健康保険料と厚生年金保険料の本人負担額が一覧で掲載されています。計算の手間を省けますので、活用するとよいでしょう。
参考:全国健康保険協会「令和8年度保険料額表」
参考:日本年金機構「厚生年金保険料額表」
3-3.介護保険料を算出する
40歳以上65歳未満の従業員は、介護保険料の支払いが必要です。介護保険料も会社と従業員で折半して負担し、健康保険料と合わせて徴収されます。
Aさんの場合、計算式は以下のとおりです。
280,000円(標準報酬月額)×1.62%(介護保険料率)÷2=2,268円(介護保険料)
介護保険料率は、年度や加入する健康保険組合によって変動するため、最新情報の確認が不可欠です。全国健康保険協会のサイトでご確認ください。
参考:全国健康保険協会「協会けんぽの介護保険料率について」
3-4.雇用保険料を算出する
雇用保険料は、従業員が失業した場合の生活支援や再就職支援などに充てられる保険料です。雇用保険料率は事業の種類によって異なり、従業員と会社の双方で負担します。
なお、雇用保険料の算定基礎となる賃金には、非課税分を含む通勤手当も含まれます。
たとえばAさんの場合、通勤手当10,000円を含む総支給額301,100円が雇用保険料の対象となる賃金です。令和8年度における一般の事業の労働者負担分は5/1,000であるため、Aさんの雇用保険料は以下のように計算できます。
301,100円(賃金総額)×5/1,000(雇用保険料率)=1,505円(雇用保険料)
雇用保険料は年度や事業の種類によって料率が異なるため、厚生労働省の最新情報を必ず参照してください。
参考:厚生労働省「雇用保険料率について」
4.源泉所得税や住民税を計算する
控除額の計算が終わったら、次に所得税と住民税という2種類の税金を計算します。ここで計算するのは、国や地方自治体に納めるべき税金で、会社が従業員の給料からあらかじめ徴収(源泉徴収)し、代わりに納付する金額です。
4-1.所得税を計算する
所得税は、個人の所得に対して課される国税で、毎月の給料から源泉徴収されます。所得税の計算は、その月の総支給額から社会保険料合計額と通勤手当などを差し引いた「課税対象額」を算出するところから始めましょう。
Aさんの場合、課税対象額は以下のように算出します。
301,100円(総支給額)-43,505円(社会保険料等の合計)-10,000円(非課税通勤手当)=247,595円
課税対象額と扶養親族等の数(Aさんは0人)を国税庁が発行する「給与所得の源泉徴収税額表」に当てはめて所得税額を確認します。
計算時には、必ず最新年度の税額表を使用してください。国税庁のサイトで確認できます。
参考:国税庁「令和8年分 源泉徴収税額表」
所得税の計算方法を詳しく解説した記事も、ぜひ参考にしてください。
関連記事:所得税の計算方法とは?税率や控除を具体例でわかりやすく解説
4-2.住民税の計算をする
住民税は、都道府県民税と市区町村民税を合わせたもので、その年の1月1日時点での住所地に納める地方税です。
会社は、各市区町村から送られてくる「住民税課税決定通知書」に基づいて、指示された金額を従業員の給料から徴収し納付します。会社側で住民税額を個別に計算する必要はありません。
たとえば、Aさんの住民税が月額12,000円と市区町村から通知されていれば、その金額を控除してください。
5.差引支給額を算出する
これまでのステップで計算した総支給額と控除額が明らかになれば、最終的な「差引支給額」を算出できます。
Aさんの場合を、例に見ていきましょう。まず総支給額を算出しました。
| 総支給額 | |
|---|---|
| 基本給 | 250,000円 |
| 残業(時間外労働) | 21,100円(1,688円×1.25×10時間) |
| 役職手当 | 20,000円 |
| 非課税交通費 | 10,000円 |
| 合計 | 301,100円 |
続いて、Aさんの控除額の合計は以下のとおりです。
| 控除額 | |
|---|---|
| 健康保険料 | 13,790円(280,000円×9.85%÷2) |
| 厚生年金保険料 | 25,620円(280,000円×18.3%÷2) |
| 介護保険料 | 2,268円(280,000円×1.62%÷2) |
| 子ども・子育て支援金 | 322円(280,000円×0.23%÷2) |
| 雇用保険料 | 1,505円(301,100円×5/1,000) |
| 所得税 | 6,000円(源泉徴収税額表に当てはめる金額:301,100円-43,505円-10,000円=247,595円) |
| 住民税 | 12,000円 |
| 合計 | 61,505円 |
総支給額から、控除額を引いた最終的な支給額は、以下のとおりです。
| 差引支給額(手取り額) | |
|---|---|
| 総支給額-控除額 | 239,595円(301,100円-61,505円) |
残業時間の概要や計算方法は、以下の記事でも詳しく解説しています。
関連記事:時間外労働とは?定義や法改正された上限規制内容、計算方法を解説
アルバイトの給料計算方法は正社員と異なる
アルバイトの給料計算は、正社員と異なる点に注意が必要です。具体的には、給料の計算基礎が時給ベースであること、社会保険の加入条件や税金の扱いが勤務状況によって変動しやすい点が挙げられるでしょう。
詳しく解説します。
給料の計算方法は労働時間×時給
アルバイトの給料計算は、実際に働いた時間に契約上の時給を乗じて算出するのが一般的です。アルバイトの雇用契約が、時給制を基本としているケースが多いためです。
つまり、アルバイトの給料計算においては、日々の労働時間を正確に記録・集計しなければなりません。たとえば、時給1,100円で契約しているアルバイト従業員が、1カ月に合計で70時間勤務した場合、基本となる給料は1,100円×70時間=77,000円と計算されます。
タイムカードや勤怠管理システムを用いて、正確な労働時間を管理し、記録に基づいた給料計算が必要です。
就業規則に則って手当を計算する
アルバイト従業員であっても、企業の就業規則や個別の労働契約に基づいて、各種手当が支給されます。給料計算時には、手当の有無や計算方法を確認しましょう。
法律で支払いが義務付けられている時間外手当や深夜手当はもちろん、企業によっては通勤手当、皆勤手当、能力手当などをアルバイトにも適用している場合があります。
たとえば、就業規則に「アルバイトに対しても月額上限1万円までの通勤手当を実費支給する」と定められていれば、規定に従って計算し、給料に加算しなければなりません。
手当の支給条件や金額は企業によって異なるため、就業規則や労働条件通知書を確認し、漏れなく計算に含めるようにしましょう。
控除対象の場合は控除額を計算する
アルバイト従業員も、一定の条件を満たした場合は、給料から社会保険料や税金が控除されます。個々の従業員の勤務時間や収入額などを把握し、控除の対象かどうかを正しく判断する必要があります。
たとえば、雇用保険は週の所定労働時間が20時間以上で31日以上の雇用見込みがあれば加入対象です。また、健康保険や厚生年金保険は、1週間の所定労働時間および1カ月の所定労働日数が、常時雇用者の4分の3以上である場合などに加入義務が生じます。
所得税については、月収が88,000円以上の場合に源泉徴収の対象となるのが一般的です。要件を満たしているか確認し、適切に控除額を計算しましょう。
給料計算をする際に押さえておくべきポイント
給料計算は、従業員の生活を支える重要な業務です。計算ミスや法令違反は、従業員とのトラブルだけでなく、法的なペナルティにもつながりかねません。
ここからは、給料計算を行う際に押さえておきたい、重要なポイントをお伝えします。
賃金支払い五原則の遵守を徹底する
給料計算を行う上では、労働基準法で定められた「賃金支払いの五原則」を遵守しなければなりません。賃金支払いの五原則とは、具体的に以下の5つです。
- 通貨払い
- 直接払い
- 全額払い
- 毎月1回以上払い
- 一定期日払い
つまり、賃金は現金で、労働者本人に直接、全額、毎月最低1回は、毎月決まった日に支払うという原則です。
ただし、一定の要件を満たせば例外も認められています。たとえば、賃金を労働者本人の口座へ振り込む場合は、本人の同意が必要です。また、法令で定められたもの以外を賃金から控除する場合には、労使協定の締結が必要となります。
参考:e-Gov法令検索「労働基準法」
社会保険などの要件を確認する
従業員を雇用する際は、社会保険などの加入要件を確認しなければなりません。パートタイムやアルバイトといった短時間労働者であっても、以下の要件を満たす場合は社会保険の加入対象となります。
- 従業員数51人以上の企業
- 週20時間以上が所定労働時間
- 月額賃金88,000円以上
- 2カ月を超える雇用見込み
- 学生ではない
参考:厚生労働省 社会保険適用拡大特設サイト「事業主のみなさま」
社会保険料の計算方法を解説した記事も、参考にしてください。
関連記事:社会保険料の計算方法を解説!毎月の給与と賞与に分けて算出
従業員情報を把握する
正確な給料計算を行うには、従業員一人ひとりの情報を正確に把握しておくことが大切です。従業員情報には、氏名、住所、生年月日といった基本情報に加え、扶養家族の状況、通勤経路と交通費、保有資格、役職、入社年月日などが含まれます。
従業員の情報は、基本給の算定はもちろん、各種手当の計算や、所得税・住民税の控除額、社会保険料の算定基礎に直接影響を与えるものです。
従業員に異動や変更があった場合は速やかに情報を更新し、給料計算に正確に反映させる体制を整えておくのが、ミスのない給料計算を実現するためのポイントとなるでしょう。
事業所所在地のルールを遵守する
給料計算においては、事業所が所在する都道府県や市区町村が定めるルールを遵守する点も忘れてはなりません。
特に重要なのが、各都道府県ごとに定められている「最低賃金」です。最低賃金を下回る金額で給料を支払う行為は法律で禁止されています。
また、住民税の特別徴収に関する手続きや納付方法など、地方自治体ごとにルールが異なる場合があるので、確認が必要です。
給料計算時に発生するリスク・注意点
給料計算業務には、細心の注意を払っていてもなお、いくつかの潜在的なリスクが存在します。リスクを未然に防ぐためには、内容を理解することが不可欠です。
詳しく解説しましょう。
従業員の個人情報漏えいリスク
給料計算業務で注意すべきものの一つが、従業員の個人情報漏えいリスクです。給与データには氏名、住所、マイナンバー、銀行口座といった極めて機密性の高い情報が含まれます。万が一、給与データが外部に流出すれば、従業員からの信頼を損なうだけでなく、企業の責任が問われる可能性があるため注意しなければいけません。
また、個人情報保護法では、個人情報保護委員会による命令に違反した場合や、個人情報データベース等を不正な利益を得る目的で提供・盗用した場合などに刑事罰が定められています。
そのため、給与データへのアクセス制限や適切な保管などを徹底し、個人情報を安全に管理することが重要です。
ヒューマンエラーによる労務リスク
給料計算におけるヒューマンエラーは、さまざまな労務リスクを引き起こす可能性があります。
手作業による計算やデータ入力の過程では、どんなに注意深く行っても、計算ミス、入力漏れ、あるいは労働時間や残業代の誤った算定といった人為的な誤りが生じやすいものです。
ヒューマンエラーは従業員への未払い賃金の発生に直結し、労働基準法違反として是正勧告や罰金の対象となるケースも考えられるでしょう。
計算ミスによる税務調査のリスク
給料計算のミスは、税務調査において指摘を受け、追徴課税や延滞税といった税務上のリスクにつながる場合があります。意図的でなくとも、繰り返しの計算ミスが発覚すると、企業の経理処理全体の信頼性が疑われかねません。
給料から源泉徴収する所得税に納付不足があった場合は、不足していた税額の納付に加えて、不納付加算税や延滞税が課される可能性があります。給料計算では税額を正確に算出するとともに、適切な期限までに納付することが重要です。
給料計算のミスを減らして効率化する方法
給料計算は従業員ごとの勤怠や手当、税金、社会保険料などを確認する必要があり、手作業ではミスが発生しやすい業務です。
正確性を高めながら担当者の負担を軽減するためにも、ツールや外部サービスを活用して効率化を図りましょう。
Excelのテンプレートや自動計算を活用する
給料計算にかかるコストを抑えながら効率化したい場合は、Excelのテンプレートを活用する方法が有効です。
インターネット上には、給与計算に必要な数式があらかじめ設定された無料のテンプレートが多数公開されています。自社で一から計算式を組む必要がなく、手計算に比べて計算ミスや作業時間を減らせる点がメリットです。
一方、Excelでは勤怠管理システムなどとの連携が難しい場合があります。また、税率や法改正、社会保険料率の変更などに自動対応できないため、必要に応じて計算式や設定を更新しなければなりません。
低コストで始めやすい反面、最新の制度に沿って適切に管理する必要があります。
給与計算ソフトを導入する
給料計算の正確性と業務効率を高めたい場合は、給与計算ソフトの導入が効果的です。
給与計算ソフトを利用すれば、勤怠データや従業員情報をもとに、基本給や手当、社会保険料、税金などを自動計算できます。
手作業による計算や転記を減らせるため、人的ミスの防止や担当者の負担軽減につながるでしょう。
また、法改正や社会保険料率などの変更がシステム側で反映される製品であれば、制度変更への対応負担も軽減できます。さらに、勤怠管理システムや会計ソフトなどと連携することで、勤怠の集計から給与計算、その後の処理まで一連の業務を効率化できます。
給与計算をアウトソーシングする
社内のリソースが不足している場合や、給料計算の正確性をより高めたい場合は、外部への相談やアウトソーシングも選択肢の一つです。
給与計算の代行サービスを利用すれば、勤怠データをもとにした給与計算や控除計算、残業代・手当の算定、給与明細の作成などを外部に任せられます。社内の担当者がほかの重要な業務に集中しやすくなる点もメリットです。
また、給与計算に関する専門的な判断が必要な場合には、社会保険労務士や税理士など、業務内容に応じた専門家への相談も検討しましょう。
ただし、委託する際は費用だけでなく、対応範囲や実績、従業員情報を扱うためのセキュリティ体制なども確認することが重要です。
給料計算のミスを減らし効率化したいなら「バクラク勤怠」のCSVデータでスマートに連携を
従業員へ適正に給料を支払うために、正確な給料計算は欠かせません。給料計算は、基本的に5つのステップを順に進めていくものです。
給料計算を行う上で押さえるべきポイントには、労働基準法が定める賃金支払い五原則の遵守や、従業員情報を正確に把握することなどが挙げられます。
給料計算の業務は非常に煩雑であり、個人情報漏えいのリスクや、ヒューマンエラーに起因する労務・税務上の問題も潜んでいます。そこでおすすめしたいのが「バクラク勤怠」の活用です。
バクラク勤怠は、出勤簿で時間外労働の予測時間を確認できるため、法定労働時間を意識した労務管理が可能です。
日々の勤務実績から残業時間の見込みを自動で計算し、アラートで通知する機能や、リマインド条件を柔軟に設定できる機能が、勤怠管理をサポートします。この機会に、ぜひバクラク勤怠の導入をご検討ください。
クラウド勤怠管理システム
【バクラク勤怠】
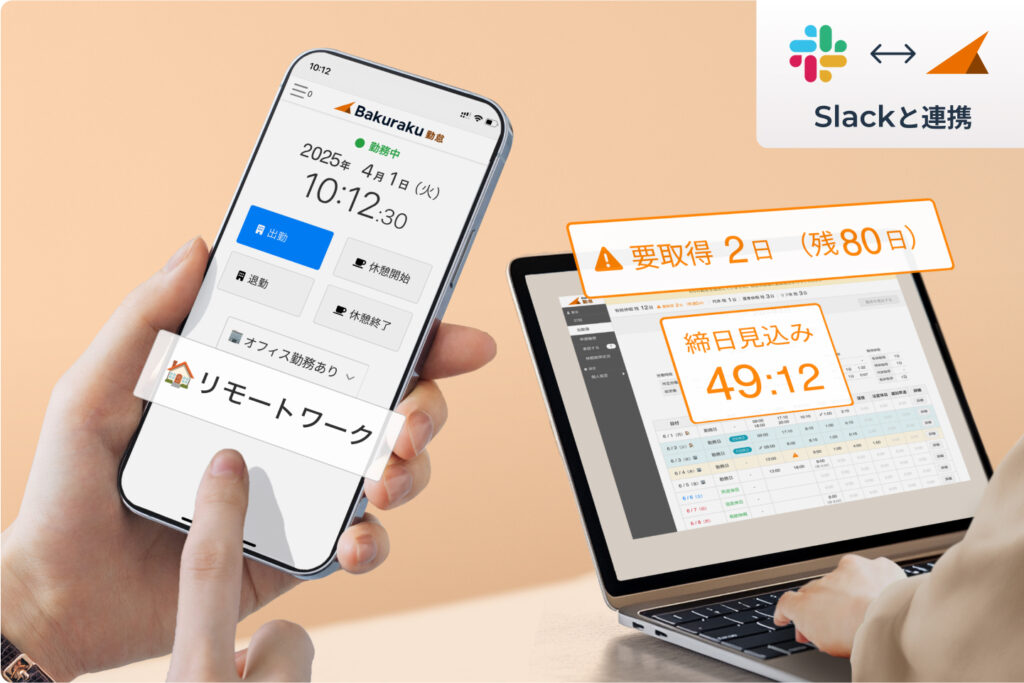
バクラク勤怠は柔軟な働き方を推進する企業の勤怠管理をサポートするサービスです。以下よりお好みの方法でぜひ確認してみてください。